Domain krankentransporte-berlin.de kaufen?
Wir ziehen mit dem Projekt
krankentransporte-berlin.de um.
Sind Sie am Kauf der Domain
krankentransporte-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankentransporte-berlin.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Klinikleitfaden Chirurgische AmbulanzKlinikleitfaden Chirurgische Ambulanz , Wenn schnelle Entscheidungen gefragt sind ... Ob konkrete Handlungsanleitungen für die präzise Erstdiagnostik, Empfehlungen zur suffizienten Primärtherapie, alle relevanten Notfallsituationen mit Sofortmaßnahmen, Schockraummanagement, ausführliches Wissen über Chirurgische Arbeitstechniken und bildgebende Diagnostik, Informationen zur Aufklärung (z.B. vor operativen Eingriffen) oder Tipps für die ambulante Nachsorge - der Klinikleitfaden enthält alles, was Sie wissen müssen. Die neue, 4. Auflage wurde erweitert und überarbeitet mit neuer Gliederung und neuem Aufbau. Außerdem mit: aktuellen BG-Verfahren / medizin-juristischen Hinweisen und Tipps / gültigen Leitlinien der jeweiligen Fachgesellschaften / neuem Patientenrechtgesetz / tabellarischer Fremdsprachenführer im Anhang mit gängigen Formulierungen/Wörtern für das Patientengespräch auf Englisch, Französisch, Italienisch, Spanisch, Polnisch, Serbo-kroatisch, Türkisch, Russisch. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20150413, Produktform: Kartoniert, Titel der Reihe: Klinikleitfaden##, Redaktion: Nöldeke, Stefan, Auflage: 15004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 782, Abbildungen: 220 farbige Abbildungen, 181 farbige Tabellen, Keyword: Chirurgische Arbeitstechniken; Chirurgische Primärversorgung; Notfall-Management; Polytrauma; Schockraum; Traumatologie; Unfallverletzte, Fachschema: Chirurgie~Orthopädie~Innere Medizin~Medizin / Innere Medizin~Ambulant - Ambulanz, Fachkategorie: allgemeine Chirurgie~Orthopädie und Brüche~Medizinische Spezialgebiete~Klinische und Innere Medizin, Warengruppe: TB/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 118, Höhe: 30, Gewicht: 500, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
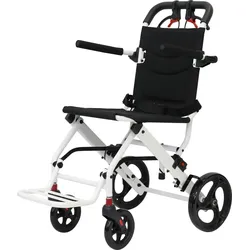
ANTAR leichter ALU Transportrollstuhl für Patiententransport faltbarDer Leichte Transportrollstuhl AT52316 ist die ideale Lösung für Personen, die eine zuverlässige und leichte Mobilitätshilfe benötigen. Dieser Leichtgewicht Transportrollstuhl bietet eine Kombination aus Komfort, Sicherheit und Benutzerfreundlichkeit. Dank seines leichten Aluminiumrahmens und des faltbaren Designs ist er der perfekte Begleiter für den Transport von Patienten sowohl im Innen- als auch im Außenbereich.Warum sollten Sie den AT52316 Transport Rollstuhl wählen?Faltbar und kompakt: Der Transportrollstuhl faltbar leicht lässt sich auf eine kompakte Größe von 51 x 36 x 75 cm zusammenklappen. Dadurch kann er mühelos in Autos verstaut und transportiert werden, was ihn zu einer großartigen Wahl für Reisen und Ausflüge macht.Leicht und stabil: Mit einem Nettogewicht von nur 7,5 kg ist dieser Leichtgewicht Transportrollstuhl extrem leicht zu handhaben, bietet aber dennoch eine maximale Belastbarkeit von bis zu 100 kg.Komfort und Sicherheit: Der Rollstuhl verfügt über klappbare Armlehnen, eine 4-stufig verstellbare Fußstütze sowie Feststellbremsen, die für Stabilität und Sicherheit sorgen, egal ob Sie sich in einem Gebäude oder im Freien bewegen.Praktisch und funktional für den AlltagDieser Transport Rollstuhl ist speziell dafür entwickelt, um den Transport von Patienten so einfach wie möglich zu gestalten. Er besteht aus einem robusten Aluminiumrahmen, der sowohl Langlebigkeit als auch ein geringes Gewicht garantiert. Der Sitz aus strapazierfähigem Oxford-Stoff bietet einen hohen Komfort, selbst bei längerer Nutzung. Zusätzlich sorgt die integrierte Stoßdämpfung an den Vorderrädern für eine angenehme Fahrt auf unebenem Gelände.Perfekt für den mobilen EinsatzDieser Transportrollstuhl faltbar leicht ist ideal für alle, die eine tragbare und leicht zu verstauende Lösung für den Patiententransport suchen. Ob Sie ihn für Reisen, Arztbesuche oder den täglichen Einsatz benötigen, der Leichtgewicht Transportrollstuhl bietet Ihnen Flexibilität und Komfort in jeder Situation.179,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 17849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klinikleitfaden Chirurgische AmbulanzKlinikleitfaden Chirurgische Ambulanz , Wenn schnelle Entscheidungen gefragt sind ... Ob konkrete Handlungsanleitungen für die präzise Erstdiagnostik, Empfehlungen zur suffizienten Primärtherapie, alle relevanten Notfallsituationen mit Sofortmaßnahmen, Schockraummanagement, ausführliches Wissen über Chirurgische Arbeitstechniken und bildgebende Diagnostik, Informationen zur Aufklärung (z.B. vor operativen Eingriffen) oder Tipps für die ambulante Nachsorge - der Klinikleitfaden enthält alles, was Sie wissen müssen. Die neue, 4. Auflage wurde erweitert und überarbeitet mit neuer Gliederung und neuem Aufbau. Außerdem mit: aktuellen BG-Verfahren / medizin-juristischen Hinweisen und Tipps / gültigen Leitlinien der jeweiligen Fachgesellschaften / neuem Patientenrechtgesetz / tabellarischer Fremdsprachenführer im Anhang mit gängigen Formulierungen/Wörtern für das Patientengespräch auf Englisch, Französisch, Italienisch, Spanisch, Polnisch, Serbo-kroatisch, Türkisch, Russisch. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 4. Auflage, Erscheinungsjahr: 20150413, Produktform: Kartoniert, Titel der Reihe: Klinikleitfaden##, Redaktion: Nöldeke, Stefan, Auflage: 15004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 782, Abbildungen: 220 farbige Abbildungen, 181 farbige Tabellen, Keyword: Chirurgische Arbeitstechniken; Chirurgische Primärversorgung; Notfall-Management; Polytrauma; Schockraum; Traumatologie; Unfallverletzte, Fachschema: Chirurgie~Orthopädie~Innere Medizin~Medizin / Innere Medizin~Ambulant - Ambulanz, Fachkategorie: allgemeine Chirurgie~Orthopädie und Brüche~Medizinische Spezialgebiete~Klinische und Innere Medizin, Warengruppe: TB/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 118, Höhe: 30, Gewicht: 500, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ANTAR leichter ALU Transportrollstuhl für Patiententransport faltbarDer Leichte Transportrollstuhl AT52316 ist die ideale Lösung für Personen, die eine zuverlässige und leichte Mobilitätshilfe benötigen. Dieser Leichtgewicht Transportrollstuhl bietet eine Kombination aus Komfort, Sicherheit und Benutzerfreundlichkeit. Dank seines leichten Aluminiumrahmens und des faltbaren Designs ist er der perfekte Begleiter für den Transport von Patienten sowohl im Innen- als auch im Außenbereich.Warum sollten Sie den AT52316 Transport Rollstuhl wählen?Faltbar und kompakt: Der Transportrollstuhl faltbar leicht lässt sich auf eine kompakte Größe von 51 x 36 x 75 cm zusammenklappen. Dadurch kann er mühelos in Autos verstaut und transportiert werden, was ihn zu einer großartigen Wahl für Reisen und Ausflüge macht.Leicht und stabil: Mit einem Nettogewicht von nur 7,5 kg ist dieser Leichtgewicht Transportrollstuhl extrem leicht zu handhaben, bietet aber dennoch eine maximale Belastbarkeit von bis zu 100 kg.Komfort und Sicherheit: Der Rollstuhl verfügt über klappbare Armlehnen, eine 4-stufig verstellbare Fußstütze sowie Feststellbremsen, die für Stabilität und Sicherheit sorgen, egal ob Sie sich in einem Gebäude oder im Freien bewegen.Praktisch und funktional für den AlltagDieser Transport Rollstuhl ist speziell dafür entwickelt, um den Transport von Patienten so einfach wie möglich zu gestalten. Er besteht aus einem robusten Aluminiumrahmen, der sowohl Langlebigkeit als auch ein geringes Gewicht garantiert. Der Sitz aus strapazierfähigem Oxford-Stoff bietet einen hohen Komfort, selbst bei längerer Nutzung. Zusätzlich sorgt die integrierte Stoßdämpfung an den Vorderrädern für eine angenehme Fahrt auf unebenem Gelände.Perfekt für den mobilen EinsatzDieser Transportrollstuhl faltbar leicht ist ideal für alle, die eine tragbare und leicht zu verstauende Lösung für den Patiententransport suchen. Ob Sie ihn für Reisen, Arztbesuche oder den täglichen Einsatz benötigen, der Leichtgewicht Transportrollstuhl bietet Ihnen Flexibilität und Komfort in jeder Situation.179,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
mini-KrankenwagenDer Fagus Mini-krankenwagen Ist Ein Hochwertiges Spielzeug, Das Kindern Stundenlangen Spielspaß Bietet. Er Fördert Die Kreativität Und Das Rollenspiel, Indem Er Realistische Rettungseinsätze Nachahmt. Das Design Ist Kindgerecht Und Robust, Ideal Für...26,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.